Direktur PT TPL Jadi Tersangka Transfer Pricing, Dugaan Kerugian Negara Rp2 Triliun
Ditangkap di Medan, AL Diduga Manipulasi Kode Produk Pulp dan Suap Pemeriksa Pajak
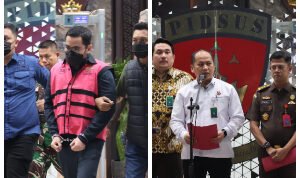
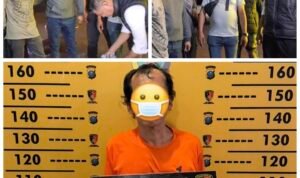
MEDAN – Dugaan korupsi di sektor industri pulp dan kehutanan kembali menjadi sorotan. Tim Penyidik Jaksa Agung Muda Bidang Tindak Pidana Khusus (JAM PIDSUS) menetapkan AL, Direktur merangkap Corporate Secretary PT TPL, sebagai tersangka dalam perkara dugaan korupsi transfer pricing perusahaan periode 2008–2025. Penetapan tersangka dilakukan pada Kamis (15/10/2026). AL juga ditangkap di Medan, Sumatera Utara, setelah sebelumnya disebut tidak memenuhi panggilan penyidik. Kini, ia ditahan selama 20 hari, terhitung 16 Oktober hingga 4 November 2026, di Rumah Tahanan Negara (Rutan) Salemba Cabang Kejaksaan Agung.
Perkara ini bukan sekadar persoalan teknis pencatatan harga transaksi ant perusahaan terafiliasi. Penyidik menduga terdapat manipulasi kode produk, pelaporan transaksi yang tidak sesuai dengan keadaan sebenarnya, hingga pemberian uang kepada pemeriksa pajak. Rangkaian perbuatan tersebut diduga mengakibatkan kerugian keuangan negara sekitar Rp2 triliun.
Jika dugaan itu terbukti di pengadilan, perkara ini menjadi pengingat bahwa angka dalam laporan perusahaan bukan sekadar urusan administrasi. Di balik kode produk dan dokumen perpajakan, ada kewajiban untuk memastikan transaksi dilaporkan secara benar dan negara tidak dirugikan.
Diduga manipulasi kode produk pulp
Berdasarkan keterangan penyidik, PT TPL sebelumnya bernama PT IIU, yang didirikan melalui Akta Nomor 329 tanggal 29 April 1983. Nama perusahaan kemudian berubah berdasarkan Akta Nomor 61 tanggal 20 Februari 2001.
Perusahaan tersebut bergerak di bidang industri pengolahan bubur kertas atau pulp serta kehutanan.
Dalam menjalankan kegiatan usaha, PT TPL disebut melakukan penjualan ekspor produk pulp kepada perusahaan terafiliasi, DP MMI, Ltd., serta penjualan lokal kepada pabrik APR.
Penyidik menduga AL melakukan under-invoicing dengan mengubah atau memanipulasi kode Harmonized System (HS Code) produk. Produk yang menurut karakteristik, kegunaan, dan harga pasar seharusnya masuk kategori Dissolving Pulp diduga diubah klasifikasinya menjadi Paper Grade Pulp atau Bleached Hardwood Kraft Pulp (BHKP).
Perubahan klasifikasi tersebut diduga berkaitan dengan pelaporan nilai transaksi yang tidak sesuai dengan kondisi sebenarnya.
Dalam transaksi antarperusahaan terafiliasi, kewajaran harga menjadi salah satu aspek penting yang perlu diuji. Apabila klasifikasi produk dan nilai transaksi yang dilaporkan tidak mencerminkan kondisi sebenarnya, penilaian kewajaran transaksi dan kewajiban perpajakan berpotensi ikut terpengaruh.
Meski demikian, dugaan manipulasi kode produk dan dampaknya terhadap keuangan negara tetap harus dibuktikan melalui proses hukum.
Pemeriksa pajak juga disorot
Penyidik mengungkapkan bahwa PT TPL berkewajiban menyampaikan dokumen transfer pricing atau Transfer Pricing Documentation (TP Doc) dan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan Badan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa (KPP PMB), Direktorat Jenderal Pajak.
Dokumen tersebut diperlukan untuk menilai kewajaran transaksi yang dilaporkan wajib pajak.
Namun, menurut konstruksi perkara penyidik, AL diduga menyampaikan laporan transaksi yang tidak sesuai dengan keadaan sebenarnya. AL juga diduga memberikan sejumlah uang kepada pemeriksa pajak agar pengawasan tidak dilakukan dan penelaahan kertas kerja pemeriksaan (KKP) serta laporan hasil pemeriksaan (LHP) tidak berpedoman pada program audit yang telah disusun.
Akibatnya, pemeriksa pajak diduga tidak melakukan pembandingan harga berdasarkan TP Doc dan SPT perusahaan serta tidak memeriksa kewajaran harga untuk memastikan kebenaran transaksi yang dilaporkan.
Dugaan ini membuat perkara tersebut tidak hanya menyangkut tanggung jawab pihak perusahaan, tetapi juga menyoroti fungsi pengawasan perpajakan.
Sebab, sistem pemeriksaan pajak semestinya menjadi salah satu benteng untuk menguji kewajaran pelaporan wajib pajak. Jika dugaan penyimpangan dalam proses pemeriksaan terbukti, persoalannya bukan lagi sebatas laporan yang bermasalah, melainkan juga integritas mekanisme pengawasan.
Dalam urusan pajak, angka boleh rumit, tetapi prinsip dasarnya tidak: laporan harus dapat diuji, transaksi harus dapat dipertanggungjawabkan, dan pengawasan tidak boleh diperjualbelikan.
Penyidik periksa 116 saksi
Penetapan AL sebagai tersangka dilakukan berdasarkan Surat Penetapan Tersangka Direktur Penyidikan JAM PIDSUS Nomor TAP-55/F.2/Fd.2/10/2026 tertanggal 15 Oktober 2026.
Sebelum menetapkan tersangka, penyidik telah memeriksa 116 saksi, menyita dokumen dan barang bukti elektronik berdasarkan persetujuan pengadilan, serta meminta keterangan ahli hukum pidana, ahli keuangan negara, dan ahli industri selulosa serta pulp.
Rangkaian pemeriksaan tersebut menjadi bagian dari upaya penyidik membangun konstruksi perkara dan menelusuri dugaan penyimpangan transaksi selama periode 2008–2025.
Selain itu, penyidik menyatakan telah melakukan langkah penyelamatan keuangan negara melalui penyetoran Rp500 juta dari Direktorat Jenderal Pajak (DJP) ke Rekening Pemerintah Lainnya (RPL) JAM PIDSUS.
Nilai Rp500 juta tersebut merupakan dana yang disebut telah disetorkan dalam rangka penyelamatan keuangan negara. Angka itu perlu dibedakan dari dugaan kerugian negara sekitar Rp2 triliun yang masih menjadi bagian dari penanganan perkara.
Terancam pasal korupsi
AL disangkakan melanggar ketentuan berikut:
Primair: Pasal 603 juncto Pasal 20 huruf a atau c Undang-Undang Nomor 1 Tahun 2023 tentang KUHP, juncto Pasal 18 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Subsidair: Pasal 604 juncto Pasal 20 huruf a atau c Undang-Undang Nomor 1 Tahun 2023 tentang KUHP, juncto Pasal 18 Undang-Undang Nomor 31 Tahun 1999 sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Penyidik kemudian melakukan penangkapan terhadap AL di Medan pada 15 Oktober 2026 berdasarkan Surat Perintah Penangkapan Nomor Print-04/F.2/Fd.2/10/2026 tertanggal sama.
Setelah penangkapan, AL ditahan di Rutan Salemba Cabang Kejaksaan Agung untuk kepentingan penyidikan.
Menunggu pembuktian di pengadilan
Perkara dugaan korupsi transfer pricing PT TPL kini memasuki tahapan penanganan hukum yang perlu dikawal secara cermat. Penyidik masih harus membuktikan hubungan antara dugaan manipulasi klasifikasi produk, pelaporan transaksi, proses pemeriksaan pajak, dan nilai kerugian negara yang disebut mencapai Rp2 triliun.
Publik juga patut menunggu penjelasan lebih lanjut mengenai mekanisme transaksi yang dipersoalkan, peran setiap pihak, serta hasil penghitungan kerugian negara.
Satire ringannya, dalam dunia usaha, harga dan kode produk mungkin terlihat seperti urusan teknis. Namun, ketika keduanya diduga menjadi bagian dari praktik yang merugikan negara, persoalannya berubah menjadi urusan hukum yang serius.
Pada akhirnya, penyidikan harus berujung pada pembuktian yang sah, bukan sekadar besarnya angka atau kerasnya dugaan. AL tetap memiliki hak untuk membela diri dan harus diperlakukan sesuai asas praduga tak bersalah sampai ada putusan pengadilan yang berkekuatan hukum tetap.(***)