Koordinator Kejati Sumbar Bambang Irawan Bongkar Celah Fraud KUR: Administrasi Rapi Belum Tentu Bebas Korupsi
PADANG – Penyaluran Kredit Usaha Rakyat (KUR) sejatinya menjadi jalan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) untuk mengembangkan bisnis. Namun, di balik tumpukan dokumen yang tampak rapi, selalu ada celah yang berpotensi dimanfaatkan untuk melakukan kecurangan atau fraud.
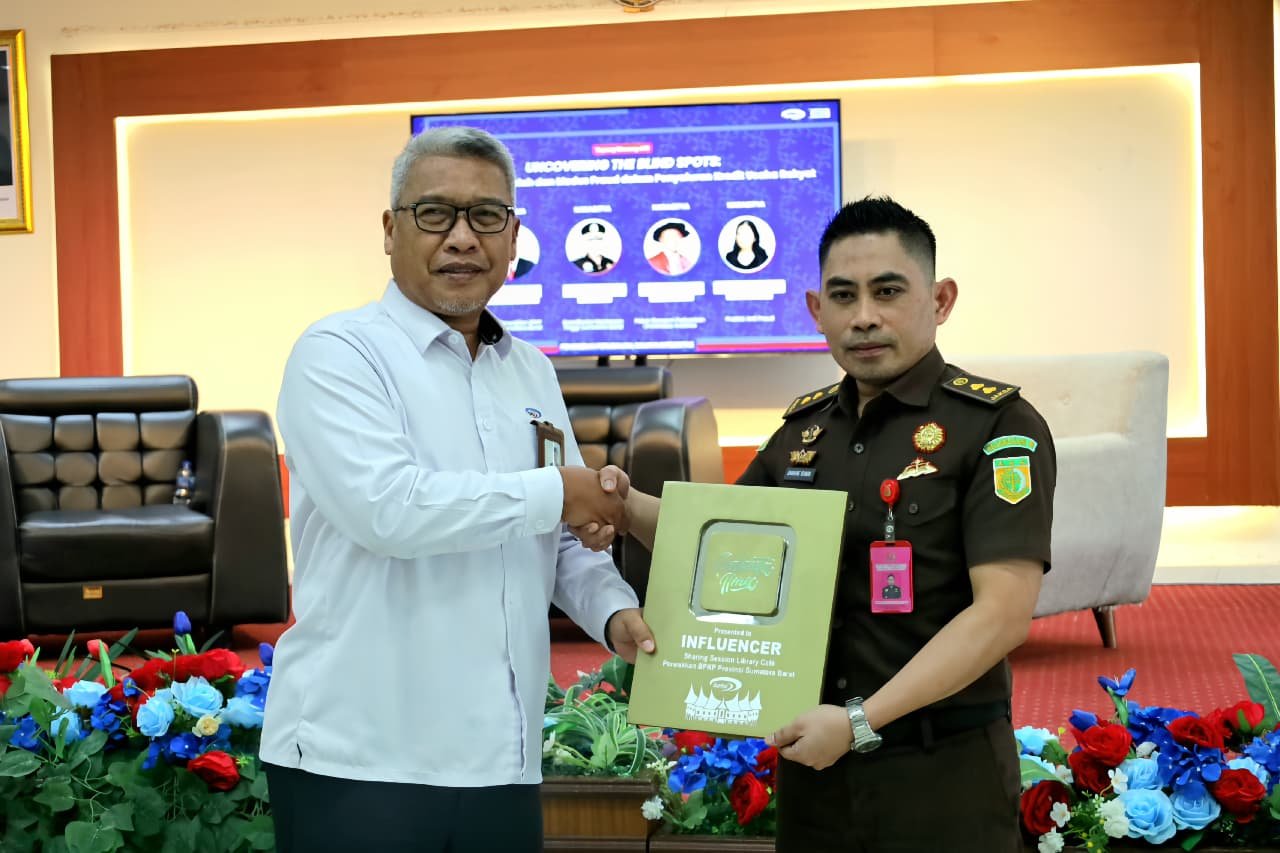
Peringatan tersebut disampaikan Koordinator Kejaksaan Tinggi (Kejati) Sumatera Barat, Bambang Irawan, S.H., M.H., dalam diskusi publik bertajuk “Uncovering the Blind Spots: Membongkar Celah dan Modus Fraud dalam Penyaluran Kredit Usaha Rakyat” yang digelar Badan Pengawasan Keuangan dan Pembangunan (BPKP) Perwakilan Sumatera Barat melalui program Tayang Bincang Komunitas Anindhacitya, Senin (26/10).
Kegiatan yang berlangsung di Kantor BPKP Sumbar, Kota Padang, itu menghadirkan sejumlah narasumber, yakni Bambang Irawan, pakar ekonomi perbankan Universitas Andalas Fajri Adrianto, S.E., M.B.A., Ph.D., serta praktisi antikecurangan Ellen Jesicha Manda Putri Silalahi.
Dalam pemaparannya, Bambang mengingatkan perbankan milik negara maupun daerah agar memperkuat pengawasan dan menutup celah penyimpangan, terutama dalam penyaluran kredit yang menggunakan skema program pemerintah.
Menurutnya, bank memiliki fungsi strategis dalam menghimpun dana masyarakat dan menyalurkannya kembali dalam bentuk kredit untuk meningkatkan kesejahteraan rakyat. Karena itu, setiap proses pembiayaan harus dijalankan secara profesional, transparan, dan akuntabel.
Persoalannya, niat baik sebuah program tidak otomatis menjamin pelaksanaannya bersih dari penyimpangan. Program yang dirancang untuk membantu UMKM pun dapat berubah menjadi ladang masalah apabila pengawasan hanya berfokus pada kelengkapan berkas, sementara kebenaran di balik dokumen luput diperiksa.
“Fraud dalam penyaluran KUR tidak selalu bermula dari dokumen yang tidak lengkap atau prosedur yang dilanggar secara terang-terangan,” jelas Bambang.
Ia mengungkapkan, sejumlah modus yang perlu diwaspadai antara lain penggunaan identitas debitur tanpa dasar yang sah, usaha fiktif, manipulasi dokumen dan hasil survei, hingga penguasaan dana kredit oleh pihak ketiga.
Praktik semacam itu dapat membuat penyaluran kredit terlihat memenuhi persyaratan administratif, padahal penerima manfaat dan penggunaan dananya belum tentu sesuai dengan tujuan program.
Dengan kata lain, berkas bisa saja terlihat sempurna, tetapi kondisi usaha yang menjadi dasar pemberian kredit justru perlu dipertanyakan. Di sinilah pentingnya verifikasi yang sungguh-sungguh, bukan sekadar pemeriksaan dokumen yang berujung pada tanda centang.
Bambang menegaskan, tanpa verifikasi memadai, sistem pengendalian yang kuat, dan pemanfaatan data untuk mendeteksi kejanggalan, penyaluran KUR berisiko disalahgunakan. Akibatnya, pelaku UMKM yang benar-benar membutuhkan modal justru berpotensi kehilangan kesempatan akibat ulah pihak yang memanfaatkan celah pengawasan.
Integritas Bukan Sekadar Slogan
Bambang menekankan bahwa integritas merupakan fondasi utama dalam mencegah fraud. Regulasi dan prosedur memang diperlukan, tetapi efektivitasnya tetap bergantung pada komitmen orang-orang yang menjalankan sistem tersebut.
Ia juga mengingatkan BUMN dan BUMD agar mengedepankan transparansi, akuntabilitas, serta profesionalisme dalam pengelolaan perusahaan, sekaligus meminimalkan risiko penyimpangan yang dapat merugikan keuangan negara maupun daerah.
Dalam konteks pengelolaan risiko, Bambang merujuk pada Peraturan Presiden Nomor 39 Tahun 2023 tentang Manajemen Risiko Pembangunan Nasional. Ia menjelaskan lima prinsip yang perlu diperkuat untuk mengantisipasi fraud dalam tata kelola organisasi.
Pertama, Fraud Risk Governance, yakni membangun tata kelola risiko kecurangan melalui kebijakan tertulis yang jelas dan terintegrasi dengan program serta kinerja organisasi.
Kedua, Fraud Risk Assessment, berupa penilaian terhadap kemungkinan terjadinya kecurangan, jenis risikonya, serta potensi kerugian yang ditimbulkan.
Ketiga, Fraud Control Activity, yaitu pelaksanaan pengendalian dan pengawasan internal untuk mencegah penyimpangan sejak awal.
Keempat, Fraud Investigation and Corrective Action, yakni memastikan dugaan kecurangan dilaporkan, diperiksa, dan ditangani secara tepat waktu, disertai tindakan korektif dan sanksi sesuai ketentuan apabila pelanggaran terbukti.
Kelima, Fraud Risk Management Monitoring Activities, yaitu pemantauan dan evaluasi berkelanjutan untuk meningkatkan kemampuan organisasi mendeteksi kecurangan serta menyampaikan hasil pengelolaan risiko kepada pegawai terkait.
Lima prinsip tersebut menegaskan bahwa pencegahan fraud tidak cukup dilakukan melalui imbauan atau sosialisasi. Sistem pengawasan harus berjalan, potensi penyimpangan harus dideteksi, dan setiap laporan mesti ditindaklanjuti secara proporsional.
Kejaksaan Tak Hanya Hadir Saat Perkara Membesar
Bambang juga menegaskan bahwa peran kejaksaan tidak terbatas pada penindakan setelah perkara terjadi. Edukasi hukum dan pengawalan tata kelola diperlukan agar kekeliruan administratif dapat diperbaiki sebelum berkembang menjadi persoalan hukum yang lebih serius.
Namun, ia mengingatkan bahwa pendekatan pencegahan tidak boleh menjadi alasan untuk mengabaikan dugaan tindak pidana yang memenuhi unsur hukum.
“Ketika terdapat unsur mens rea, niat jahat yang jelas memperkaya diri sendiri atau orang lain, maka negara wajib hadir melakukan penegakan hukum,” tegasnya.
Pernyataan tersebut menjadi pengingat bahwa tidak setiap kesalahan administrasi otomatis merupakan tindak pidana korupsi. Penentuan adanya tindak pidana tetap harus didasarkan pada bukti, unsur hukum yang terpenuhi, serta proses penanganan perkara sesuai ketentuan yang berlaku.
Pada akhirnya, keberhasilan KUR tidak cukup diukur dari besarnya kredit yang disalurkan atau banyaknya debitur yang tercatat. Yang lebih penting adalah memastikan dana benar-benar sampai kepada pelaku usaha yang berhak dan digunakan sesuai peruntukannya.
Sebab, KUR dibuat untuk membantu usaha rakyat tumbuh, bukan memberi ruang bagi usaha fiktif berkembang di atas kertas. Dalam urusan kredit, administrasi memang penting. Namun, integritas dan pengawasanlah yang menentukan apakah uang negara benar-benar bekerja untuk rakyat atau justru tersesat di tengah jalan.(***)